
Sonda Tygodnia: Czy legalny rynek konkuruje na równych zasadach?
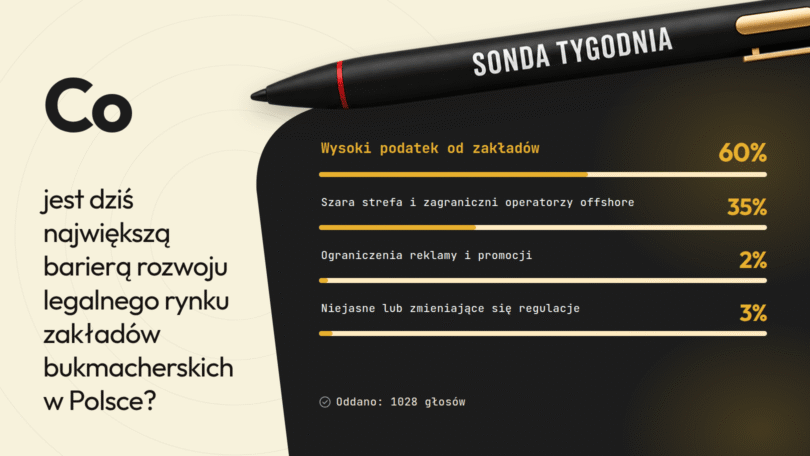
Legalny bukmacher w Polsce płaci podatek od przyjętej stawki, podczas gdy operator offshore może kierować ofertę do polskiego użytkownika bez polskiej licencji i bez części lokalnych kosztów oraz ograniczeń. Wyniki Sondy Tygodnia iGaming Polska pokazują, że czytelnicy widzą w tym dwa połączone elementy tego samego problemu: 60% wskazało wysoki podatek od zakładów, a 35% szarą strefę i zagranicznych operatorów offshore. Pytanie nie brzmi więc wyłącznie, czy stawka podatku jest wysoka, ale czy legalny rynek ma warunki, by konkurować z podmiotem działającym poza polskim systemem.
Wynik: 95% wskazuje na dwa problemy
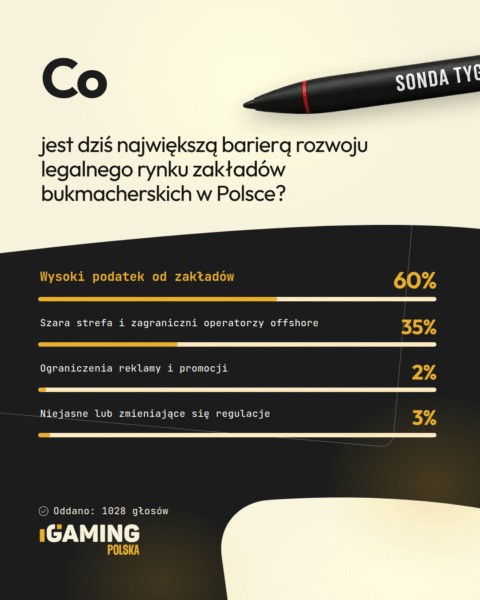
Pytanie Sondy Tygodnia brzmiało: „Co jest dziś największą barierą rozwoju legalnego rynku zakładów bukmacherskich w Polsce?”. Spośród 1028 oddanych głosów 60% przypadło odpowiedzi „Wysoki podatek od zakładów”, 35% – „Szara strefa i zagraniczni operatorzy offshore”, 3% – „Niejasne lub zmieniające się regulacje”, a 2% – „Ograniczenia reklamy i promocji”.
To nie jest badanie reprezentatywne dla rynku ani całej populacji graczy. Nie wiemy też, ilu uczestników regularnie obstawia zakłady. Sonda pokazuje jednak wyraźny sposób postrzegania problemu przez osoby, które zdecydowały się w niej zagłosować: najważniejszy konflikt przebiega między kosztem legalnej działalności a konkurencją działającą poza systemem.
60% i 35% nie oznacza identycznej diagnozy. Pierwsza odpowiedź dotyczy fiskalizmu, druga – egzekwowania prawa i warunków konkurencji. W praktyce oba zjawiska mogą się łączyć: podatek wpływa na ofertę legalnego operatora, a offshore uwypukla różnice w kursie, bonusie i produkcie.
Dlaczego 12% od stawki budzi tyle krytyki?
Ministerstwo Finansów wskazuje, że stawka podatku od gier dla zakładów wzajemnych innych niż zakłady na sportowe współzawodnictwo zwierząt wynosi 12%. Konstrukcja jest obrotowa: podstawą nie jest wynik operatora po wypłacie wygranych, lecz suma przyjętych stawek. To odróżnia polski model od systemu GGR, w którym punktem wyjścia jest różnica między stawkami a wypłatami.
Prosty przykład pokazuje, dlaczego tych dwóch procentów nie można stawiać obok siebie bez dodatkowego wyjaśnienia. Jeżeli operator przyjmie 100 zł stawek i wypłaci 92 zł, jego GGR w tej ilustracji wyniesie 8 zł. Podatek liczony od stawki wyniesie 12 zł, czyli 150% tak obliczonego GGR jeszcze przed kosztami technologii, licencji, pracowników, marketingu, płatności i compliance. To przykład mechanizmu, a nie średnia marża legalnych bukmacherów.
Spór o różnicę między podatkiem od stawki a GGR opisuje analiza tego, jak działa polski podatek i czym jest GGR. Model obrotowy jest prosty w poborze, ale obciążenie pojawia się zanim przychód brutto zamieni się w środki na ofertę i rozwój. Koszty obecnego rozwiązania omawia także materiał o wpływie podatku obrotowego na legalny rynek.
Możliwy mechanizm jest prosty: wyższe obciążenie zmniejsza przestrzeń na kursy, bonusy i nowe produkty. Nie dowodzi to, że każdy niższy kurs wynika z podatku – znaczenie mają też ryzyko, płynność, dostawcy i strategia firmy.
Dlatego sama liczba 12% nie wystarcza do prostego rankingu. Podatek GGR w innym kraju może mieć wyższą stawkę, ale być naliczany od węższej podstawy. Z kolei państwo może nakładać dodatkowe opłaty, obowiązki licencyjne, wymagania techniczne, zasady reklamy i rygory odpowiedzialnej gry. Porównanie musi obejmować cały koszt wejścia i prowadzenia działalności, a nie jedną liczbę z tabeli.
Polska na tle innych modeli podatkowych
Poniższe zestawienie pokazuje różnicę w podstawie opodatkowania. Nie jest rankingiem przyjazności rynków ani dowodem, że model GGR zawsze daje lepszy rezultat.
| Rynek | Produkt i podstawa | Stawka | Co trzeba uwzględnić |
|---|---|---|---|
| Polska | Zakłady wzajemne; suma stawek | 12% | Podatek obrotowy, obok wymogów licencyjnych, reklamowych, AML i odpowiedzialnej gry. |
| Wielka Brytania | General Betting Duty; zysk rozumiany jako stawki pomniejszone o wypłaty | 15% dla zakładów o stałych kursach | HMRC rozróżnia kilka podatków i produktów; stawka 15% nie opisuje całego systemu. |
| Dania | Zakłady; brutto z zakładów, czyli model GGR | 28% | Wyższa stawka nominalna nie oznacza takiej samej podstawy jak w Polsce. |
| Szwecja | Licencjonowane gry; różnica między stawkami i wypłatami | 22% | Obowiązek jest powiązany z licencją i obejmuje zakłady oraz inne kategorie gier. |
| Niemcy | Zakłady sportowe; stawka pomniejszona o podatek | 5,3% | Podstawę i zakres określa federalna ustawa Rennwett- und Lotteriegesetz. |
Szara strefa zmienia sens całej dyskusji o podatkach
Według szacunków H2 Gambling Capital udział szarej strefy w zakładach online spadł w Polsce z 34,0% w 2018 r. do 22,0% w 2025 r. Dla całego hazardu online MF podało 27,5%, przy średniej UE 32,8%. Dane nie potwierdzają więc, że sam podatek uniemożliwia rozwój legalnego rynku.
Legalny sektor zakładów wzajemnych urósł z 16,42 mld zł przychodów w 2024 r. do 18,75 mld zł w 2025 r. Ostrożny wniosek jest taki, że znaczenie mają też egzekwowanie prawa, rozpoznawalność marek, płatności i jakość produktu. Nie da się wyliczyć, jaka część zmiany wynika z podatku.
Problem offshore polega na asymetrii. Podmiot działający bez polskiej licencji może kierować ofertę do użytkowników w Polsce bez rozliczania polskiego podatku od stawek i bez ponoszenia identycznych kosztów lokalnego compliance. Może też proponować agresywniejsze bonusy, szybciej testować nowe produkty, korzystać z zagranicznych płatności i przenosić marketing do mediów społecznościowych lub sieci influencerów. Nie każdy operator zagraniczny jest nielegalny, ale operator wpisany do polskiego rejestru działa poza krajowym systemem ochrony gracza.
Skala egzekucji pokazuje, że nie jest to abstrakcyjny problem. MF informuje o ponad 55 tys. wpisów w Rejestrze Domen i około 700 nowych domenach miesięcznie. Rejestr obejmuje domeny służące zarówno do oferowania, jak i reklamowania gier niezgodnie z ustawą. Wpis oznacza obowiązek blokady dostępu przez telekomy, a dostawcy płatności muszą zaprzestać świadczenia usług na takiej domenie. Na IGP ten konflikt opisuje analiza działań MF i KAS wobec nielegalnych operatorów.
Legalny operator płaci za compliance, offshore za ruch
Legalny operator ponosi koszty zezwoleń, raportowania, weryfikacji klienta, AML, ochrony nieletnich, odpowiedzialnej gry, reklamacji i kontroli marketingu. Offshore może próbować kupować ruch szybciej i taniej z punktu widzenia polskiego prawa. To konkurencja nie tylko kursów, lecz także dwóch poziomów obowiązków.
W tym miejscu podatek i szara strefa zaczynają się wzajemnie wzmacniać. Jeżeli legalna firma ma mniej środków na kursy, promocje i rozwój produktu, różnica wobec operatora spoza systemu staje się bardziej widoczna. Jeżeli zaś państwo obniży koszt legalnej oferty, ale nie poprawi blokowania domen, płatności i reklam, część offshore nadal może przyciągać użytkowników przewagą dostępności albo agresywnym marketingiem.
Egzekucja przesuwa się do płatności. Od 1 września 2026 r. BLIK sprawdza domenę transakcji względem rejestru MF, także dla transakcji zagranicznych. Na IGP opisaliśmy blokowanie płatności przez BLIK. To zwiększa tarcie dla nielegalnego podmiotu, ale nie zastępuje atrakcyjnej legalnej oferty.
MF informuje też o szybkiej ścieżce zgłaszania nielegalnych treści w Meta, Google i TikToku. Nowe profile mogą jednak pojawiać się szybko, co pokazują przykłady reklam hazardowych w mediach społecznościowych.
Czy niższy podatek naprawdę zmniejszyłby szarą strefę?
Możliwa odpowiedź brzmi: częściowo, ale nie automatycznie. GGR mógłby dać legalnym operatorom większą przestrzeń na kursy, promocje i rozwój produktu, lecz jest to hipoteza do testowania danymi o kanale legalnym, wpływach i migracji klientów.
Wśród operatorów i ekspertów pojawiają się argumenty za GGR, ale nie ma zgody co do jego stawki i skutków budżetowych. Dyskusja o odejściu od samej gonitwy za obrotem pokazuje, że podatku nie można odrywać od jakości rynku i skuteczności nadzoru.
Sama obniżka może nie wystarczyć: operator nie musi przeznaczyć dodatkowej przestrzeni na kursy, a klient może zostać przy offshore z powodu produktu lub marketingu. Reforma powinna więc obejmować także płatności, reklamę, licencje i ochronę graczy.
Dlaczego reklama i regulacje dostały tak mało głosów?
„Niejasne lub zmieniające się regulacje” otrzymały 3%, a „Ograniczenia reklamy i promocji” 1%. Nie oznacza to, że te bariery są nieistotne; respondenci mogli uznać je za wtórne wobec podatku i offshore.
Niejasna interpretacja może opóźnić produkt, zwiększyć koszty compliance i ryzyko inwestycji. Ograniczenie reklamy może zaś osłabiać legalną markę, gdy nielegalny operator znajduje inne kanały. Sonda nie rozstrzyga, która interpretacja jest trafna.
Największym problemem może być nierówność warunków
Wyniki Sondy Tygodnia nie uzasadniają tezy, że 12% podatku jest jedyną przyczyną szarej strefy. Pokazują raczej, że uczestnicy widzą rynek jako układ naczyń połączonych: państwo chce wpływów i kontroli, legalni operatorzy potrzebują przestrzeni do konkurowania, gracze porównują kursy i wygodę, a offshore próbuje omijać część obciążeń.
Dostępne dane pozwalają traktować podatek jako możliwy czynnik konkurencyjności, ale nie oddzielają go od egzekucji, płatności, reklamy i jakości oferty. Problemem może być więc nierówność warunków: sama obniżka nie usunie offshore, ale bez konkurencyjnej legalnej oferty walka z szarą strefą będzie trudniejsza.
Sonda sugeruje, że podatek i offshore są przez uczestników postrzegane jako połączone elementy nierównych warunków konkurencji. Zależność ekonomiczna jest wiarygodnym mechanizmem do dalszego testowania, lecz wyniki ankiety nie dowodzą, że zmiana podatku sama w sobie rozwiąże problem szarej strefy.
Polecane