
Czy Unia Europejska powinna ujednolicić zasady opodatkowania legalnych zakładów online? [Sonda Tygodnia]
Ten sam operator, ten sam mecz i niemal ten sam zakład. Wystarczy jednak, że klient znajdzie się po drugiej stronie granicy, aby firma rozliczała go według zupełnie innej logiki podatkowej. Europa ma wspólny rynek cyfrowy, ale hazard pozostaje mozaiką krajowych licencji, limitów, zakazów reklamy i danin. To właśnie ta sprzeczność stoi za wynikiem najnowszej Sondy Tygodnia iGaming Polska.
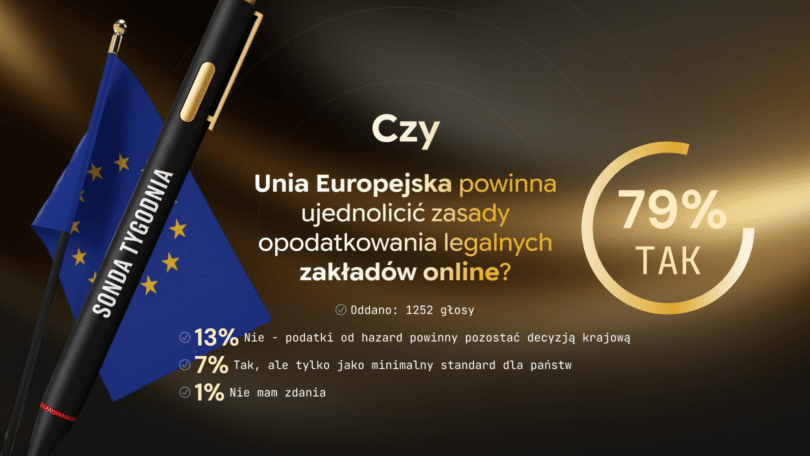
Wyniki sondy: 79% za wspólnymi zasadami
W ankiecie iGaming Polska pytaliśmy, czy Unia Europejska powinna ujednolicić zasady opodatkowania legalnych zakładów online. Za odpowiedzią, że wspólne zasady ograniczyłyby nierówną konkurencję, opowiedziało się 79% z 1082 uczestników. Minimalny standard wybrało 2%, pozostawienie podatków wyłącznie decyzji krajowej – 18%, a 1% nie miało zdania.
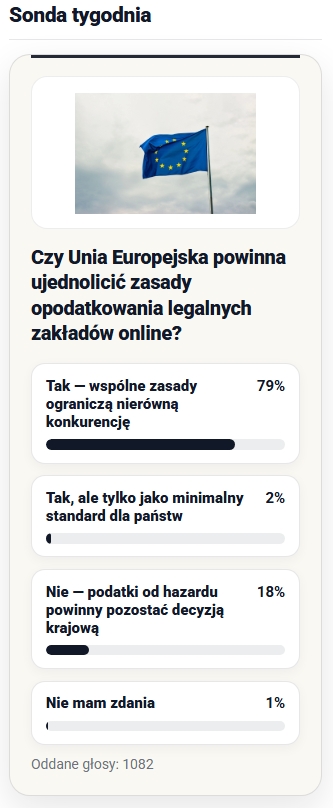
To nie jest badanie reprezentatywne ani werdykt wszystkich polskich graczy. Jest jednak czytelnym sygnałem nastroju wśród osób, które zdecydowały się wziąć udział w sondzie: rozbieżności między rynkami są postrzegane nie jako detal techniczny, lecz jako element konkurencji.
Skąd takie odczucie? Legalny operator nie sprzedaje wyłącznie kursu. Musi finansować licencję, monitoring transakcji, limity, ochronę osób zagrożonych uzależnieniem, raportowanie i podatki. Gdy te warunki są inne w każdym kraju, koszt wejścia na rynek i możliwość budowania oferty także nie są porównywalne. To nie znaczy automatycznie, że jedna unijna stawka byłaby najlepszym rozwiązaniem. Oznacza raczej, że pytanie o równe warunki jest zasadne.
Jeden europejski rynek, zupełnie różne podatki
Najważniejsza różnica nie dotyczy nawet wysokości procentu, lecz tego, od czego ten procent jest liczony. Podatek od obrotu obejmuje całą stawkę. Podatek od GGR (Gross Gaming Revenue) obejmuje natomiast różnicę między stawkami a wypłaconymi wygranymi, czyli brutto wynik gry operatora.
Prosty przykład: przy 100 zł stawek i 95 zł wypłaconych wygranych GGR wynosi 5 zł. Danina 12% od obrotu to 12 zł, podczas gdy 20% od GGR to 1 zł. W modelu podatku od obrotu wysokość daniny nie zależy więc bezpośrednio od tego, jaka część przyjętych stawek pozostaje operatorowi po wypłacie wygranych.
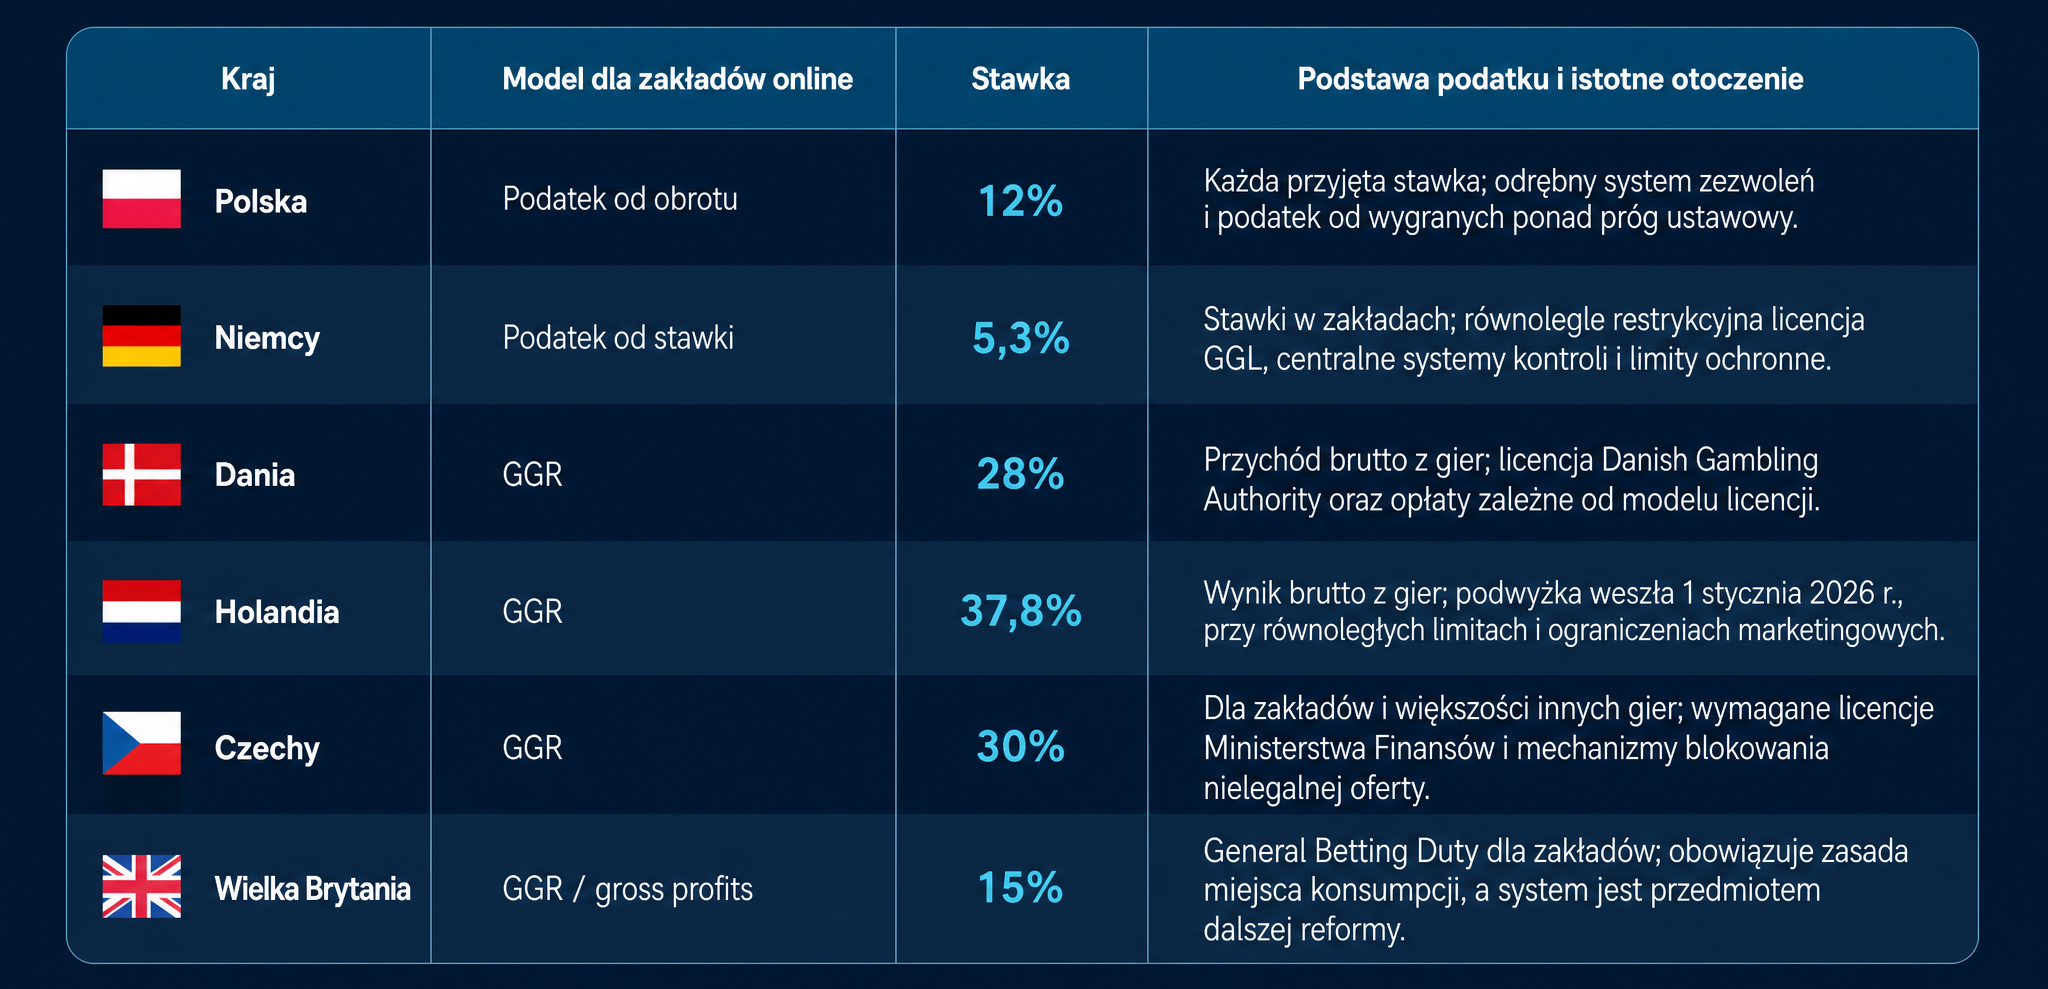
Źródła w tabeli opisują różne produkty i reżimy, dlatego nie należy z niej wyciągać prostego rankingu „najtańszych” państw. Niemcy i Polska pokazują, że podatek od stawki może mieć niską nominalną wartość, a mimo to silnie wpływać na ekonomię zakładu. Dania, Czechy, Holandia i Wielka Brytania obciążają przede wszystkim wynik operatora, ale dokładają własne wymogi licencyjne, ochronne i raportowe.
Na tym tle szczególnie wyraźny jest spór o różnicę między podatkiem od stawki a GGR. Nie chodzi o to, aby hazard traktować jak zwykłą usługę cyfrową. Chodzi o to, czy konstrukcja daniny odpowiada temu, co w praktyce jest przychodem firmy.
Polska jest w tej dyskusji szczególnym przypadkiem
W polskich zakładach wzajemnych 12% podatku jest naliczane od stawki, a nie od tego, ile bukmacherowi pozostaje z danego zakładu po wypłacie wygranych. Mechanizm jest prosty administracyjnie i zapewnia państwu wpływy już w chwili przyjęcia kuponu. Z perspektywy operatora nie rozróżnia jednak sytuacji, w której marża na produkcie jest wysoka, od sytuacji, gdy jest minimalna.
W rozmowie prowadzonej podczas Kongresu iGaming Polska Piotr Leonarski opisywał koszt obecnego modelu także przez pryzmat bonusów, freebetów i cashoutu. To argument branży, nie neutralny dowód, że każda zmiana poprawiłaby rynek. Jest jednak trafnym pytaniem o konstrukcję: czy państwo powinno opodatkowywać sam przepływ stawki, czy wynik, z którego można finansować obsługę klienta, zgodność regulacyjną i podatek?
– Nie ma co liczyć na to, że podatki w branży bukmacherskiej będą niskie. Wydaje mi się, że to jest marzenie, które nigdy się nie ziści, chociażby z powodów społecznych. Ale faktem jest to, że mogłyby być zrobione tak, żeby mniej uderzać w model biznesowy – podkreślił Leonarski.
Przejście na GGR nie byłoby równoznaczne z automatycznie niższym podatkiem. Wcześniejsze wypowiedzi branży o GGR trzeba zderzyć z interesem fiskalnym państwa. Przy zmianie podstawy opodatkowania liczy się stawka, tempo przejścia, skala legalnego rynku i to, czy dodatkowa oferta rzeczywiście przyciągnie klientów z szarej strefy, zamiast tylko podnieść rentowność firm już działających legalnie.
Czy podatek wpływa na to, co dostaje gracz?
Może wpływać, ale nie działa jak pojedyncze pokrętło. Koszt podatkowy jest jednym z elementów, które operator uwzględnia w marży, kursach, limitach promocji i budżecie na pozyskanie klienta. Na końcową ofertę oddziałują również prawa transmisyjne, ryzyko sportowe, konkurencja, koszty płatności oraz obowiązki odpowiedzialnej gry.
W modelu od obrotu podatek pojawia się niezależnie od faktycznego wyniku operatora na zakładzie. Branża od lat argumentuje, że taka konstrukcja ogranicza przestrzeń do oferowania wyższych kursów i rozbudowanych promocji. Nie wynika z tego jednak, że zmiana modelu automatycznie przełoży się na lepsze kursy dla klienta. Część korzyści może pozostać po stronie operatora, a równolegle regulator może wprowadzić limity lub inne ograniczenia wpływające na ofertę.
Holandia jest dobrym ostrzeżeniem przed prostą tezą, że wyższa stawka podatkowa zawsze przekłada się na wyższe wpływy budżetowe. Holenderski przykład podwyżki do 37,8% GGR pokazuje, że budżetowy efekt zależy od całej podstawy opodatkowania. Tam wzrost podatku zbiegł się z limitami depozytów, ograniczeniami reklamowymi i presją regulacyjną, więc nie da się uczciwie przypisać całego wyniku jednemu czynnikowi.
To samo dotyczy szarej strefy. Jej atrakcyjność może rosnąć, gdy nielegalna oferta ma wyższe kursy lub mniej ograniczeń, ale podatki pozostają tylko jednym z wielu czynników wpływających na decyzje graczy. Liczą się też dostępność płatności, marketing, rozpoznawalność marek i skuteczność egzekwowania prawa. Jak pokazywaliśmy, transgraniczny problem nielegalnego hazardu nie znika po wpisaniu kolejnej domeny do krajowego rejestru blokad.
Wspólny podatek brzmi prosto. W praktyce byłby bardzo trudny
Głos 18% respondentów za pozostawieniem podatków państwom nie jest tylko obroną formalnej suwerenności. Państwa projektują hazardowe rynki według własnego bilansu: dochodów budżetowych, ochrony graczy, skali monopolu lub licencjonowania, reklam, limitów depozytów i skuteczności walki z ofertą bez zezwolenia.
Jedna stawka nie stworzyłaby automatycznie równych warunków, gdyby obok niej nadal funkcjonowały zupełnie inne opłaty licencyjne, limity, wymogi techniczne i zasady promocji. Niemiecki podatek od stawki działa w systemie centralnych narzędzi kontroli. Duński model GGR jest osadzony w innym reżimie licencji. Brytyjski system stosuje zasadę miejsca konsumpcji, więc zagraniczny operator rozlicza daninę od klientów z Wielkiej Brytanii.
Unia Europejska nie ma sektorowej regulacji, która harmonizowałaby hazard. Komisja Europejska wskazuje, że państwa członkowskie mają szeroką autonomię w organizacji rynku hazardowego, pod warunkiem przestrzegania prawa UE i swobód traktatowych. Harmonizacja podatków pośrednich na podstawie art. 113 TFUE wymaga natomiast jednomyślności Rady. W praktyce Komisja nie może więc po prostu narzucić jednej stawki bukmacherom. Należałoby uzgodnić zarówno podstawę opodatkowania, zakres produktów, jak i relację nowych zasad do krajowych systemów podatkowych i licencyjnych.
W naszej analizie politycznego ryzyka unijnej daniny wskazywaliśmy już, że nawet rozmowa o nowym źródle dochodów UE napotyka sprzeciw części państw. To rozróżnienie jest kluczowe: wspólne zasady mogą być ekonomicznie atrakcyjne dla części rynku, lecz ich wprowadzenie pozostaje prawnie i politycznie bardzo trudne.
Być może ważniejszy od jednej stawki jest wspólny kierunek
Wynik sondy nie musi prowadzić do postulatu identycznego podatku w całej Unii. Paradoksalnie tylko 2% uczestników wybrało wariant minimalnego standardu, choć właśnie on może być bliższy realnej polityce niż jedna europejska stawka.
Wspólny kierunek mógłby dotyczyć ujednolicenia zakresu raportowanych danych, wymiany informacji między regulatorami, współpracy przy blokowaniu płatności i reklam nielegalnych serwisów oraz bardziej porównywalnych sposobów mierzenia kanalizacji rynku. Takie narzędzia nie zniosą krajowych kompetencji, ale mogą ograniczyć sytuację, w której podmiot działający ponad granicami korzysta z rozproszenia nadzoru.
To nie jest recepta na niski podatek ani na deregulację. Jest to próba pogodzenia czterech celów, które często się ścierają: stabilnych wpływów, konkurencyjności legalnej oferty, ochrony graczy i ograniczania szarej strefy.
Sonda pokazuje, że uczestnicy dostrzegają napięcie między fiskalnymi interesami państwa, konkurencyjnością legalnego rynku, ochroną graczy i ograniczaniem szarej strefy Najtrudniejszą częścią europejskiej debaty będzie ustalenie, które elementy powinny być wspólne, a które nadal powinny należeć do państw.
Polecane