


Czy Polska potrzebuje osobnych regulacji dla prediction markets? [Sonda Tygodnia]
Zakład na wynik wyborów wygląda jak hazard. Kontrakt kupiony za 40 centów i sprzedany później za 65 przypomina już handel instrumentem finansowym. Prediction markets łączą mechanizmy obu światów, ale podobieństwo nie przesądza ich statusu prawnego. Najnowsza Sonda Tygodnia iGaming Polska pokazuje, że uczestnicy częściej wybierają któryś model regulowanego funkcjonowania niż całkowity zakaz, nie zgadzają się jednak, na jakich zasadach taki rynek miałby działać.
Połowa respondentów chce osobnej kategorii
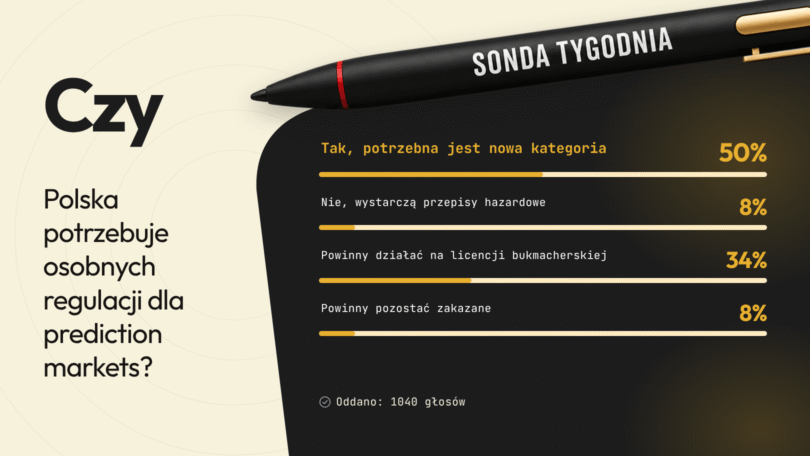
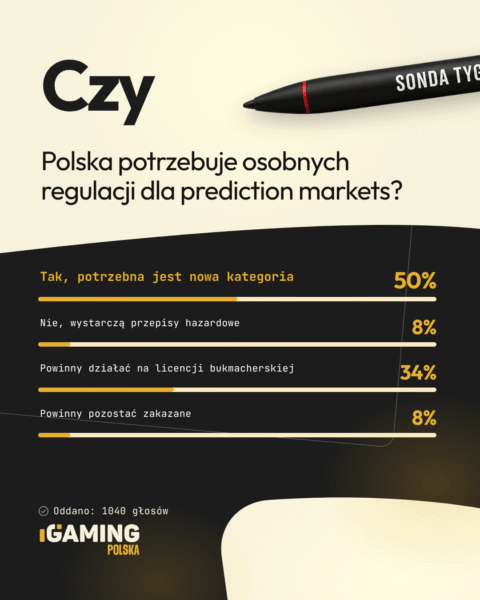
W sondzie „Czy Polska potrzebuje osobnych regulacji dla prediction markets?” oddano 1040 głosów. Nową kategorię wskazało 50% uczestników, działanie na licencji bukmacherskiej – 34%, wystarczalność obecnych przepisów hazardowych – 8%. Pozostałe 8% wybrało odpowiedź „Powinny pozostać zakazane”.
Dwie pierwsze odpowiedzi dają łącznie 84%: tyle wynosi suma wskazań na osobne ramy albo licencję bukmacherską. Po dodaniu odpowiedzi o wystarczalności przepisów hazardowych otrzymujemy 92% wskazań na modele regulacyjne zamiast całkowitego zakazu. Nie oznacza to poparcia dla platform ani ich obecnej oferty; trzecia odpowiedź może również zakładać egzekwowanie istniejących ograniczeń.
Dlaczego prediction markets nie mieszczą się łatwo w definicji bukmachera?
W klasycznym modelu bukmacher wystawia kurs, klient zawiera zakład, a wynik przesądza o wypłacie. Na rynku predykcyjnym uczestnicy kupują i sprzedają kontrakty dotyczące przyszłego zdarzenia. Cena może zmieniać się wraz z informacjami, płynnością i zainteresowaniem obu stron transakcji.
W uproszczonym przykładzie kontrakt „tak” kosztuje 40 centów i wypłaca dolara, jeśli warunek zostanie spełniony. Użytkownik może jednak sprzedać go wcześniej za 65 centów, o ile znajdzie kupującego. Zarabia wtedy na zmianie wyceny, nie na ostatecznym rozstrzygnięciu; prowizje dodatkowo zmieniają wynik transakcji.
Taka cena bywa odczytywana jako rynkowa ocena prawdopodobieństwa, ale nie jest obiektywną miarą szans. Mała płynność, nierówny dostęp do informacji czy duże zlecenie mogą zniekształcać notowania. Ekran przypominający giełdę nie gwarantuje jakości prognozy.
Tematy wykraczają poza sport: wybory, inflacja, stopy procentowe, pogoda, technologie, AI, decyzje regulatorów i geopolityka. Hybrydowy charakter może tłumaczyć popularność osobnej kategorii. To jednak interpretacja redakcyjna, a nie poznana przyczyna odpowiedzi połowy głosujących.
34% mówi: najpierw licencja bukmacherska
Argument tej grupy jest poważny: użytkownik ryzykuje pieniądze na przyszły wynik, więc operator nie powinien unikać obowiązków tylko przez zmianę nazwy zakładu na kontrakt. Licencjonowani bukmacherzy ponoszą koszty nadzoru i ochrony gracza. Konkurent oferujący podobne ryzyko bez porównywalnych zabezpieczeń uzyskiwałby przewagę regulacyjną.
Blokowanie kolejnych platform predykcyjnych w Czechach pokazuje praktyczny wymiar tej zasady. Brak lokalnego uprawnienia może prowadzić do odcięcia dostępu, niezależnie od finansowego języka operatora. To mocniejszy argument niż samo stwierdzenie, że interfejs przypomina kupon.
Nie wystarczy jednak powiedzieć „zdobądź licencję” i uznać problem za rozwiązany. W polskim prawie chodzi o zezwolenie na urządzanie zakładów wzajemnych. Trzeba sprawdzić, czy obejmowałoby konkretną konstrukcję kontraktu, rolę platformy i sposób rozliczania transakcji.
Różnica między operatorem przyjmującym zakład a platformą kojarzącą użytkowników ma znaczenie. Handel wtórny, animatorzy rynku i wielokrotne zamykanie pozycji rodzą pytania o regulamin, rozliczenia oraz odpowiedzialność za wypłatę. Model bukmacherski jest mocnym punktem wyjścia, ale jego dopasowanie nie może być wyłącznie deklaracją.
Hazard czy instrument finansowy? Liczy się konstrukcja
Możliwość odsprzedaży pozycji nie przesądza, że produkt jest instrumentem finansowym. Także bukmacherzy oferują wcześniejsze zamknięcie zakładu, choć cash-out nie jest tym samym co obrót między uczestnikami. Różnice ekonomiczne trzeba oddzielić od ustawowych kryteriów.
Europejskie reguły dotyczące kontraktów eventowych stawiają właśnie taki test. W stanowisku z 3 lipca 2026 roku ESMA zaznacza, że nie wszystkie event contracts są instrumentami finansowymi. Znaczenie ma odniesienie pytania do instrumentu bazowego wymienionego w sekcji C(4)–(10) załącznika I do MiFID II.
Kontrakty spełniające ten test są instrumentami pochodnymi. Przy binarnej wypłacie mogą wejść w zakres krajowych środków dotyczących opcji binarnych, ograniczających oferowanie ich klientom detalicznym. W Polsce punktem odniesienia jest decyzja KNF z 25 czerwca 2019 roku, zawierająca również określone wyłączenia.
Dlatego spór o przeniesienie Polymarketu pod nadzór finansowy nie sprowadza się do wyboru łagodniejszego regulatora. Finansowa kwalifikacja może przynieść inne wymagania i zakazy. Tokenizacja również nie rozstrzyga sprawy: według ESMA część niefinansowych kontraktów tokenizowanych może wymagać analizy pod MiCA.
Polska ustawa nie jest pustą szufladą
Ustawa o grach hazardowych pochodzi z 2009 roku, ale była wielokrotnie zmieniana. Nie powstała przed samą ideą rynków predykcyjnych; poprzedza natomiast obecną ekspansję masowych platform. Jej wiek nie dowodzi, że przepisów nie da się zastosować.
Art. 2 ust. 2 opisuje bukmacherstwo jako zakłady o wygrane polegające na odgadywaniu „zaistnienia różnych zdarzeń”, przy stawce uczestnika i umówionym stosunku wpłaty do wygranej. To zakres szerszy niż sport. W konkretnym modelu trzeba jednak ustalić, kto przyjmuje zakład i czy mechanika spełnia wszystkie elementy definicji.
Jak mówi Jan Řehola, dyrektor Instytutu Regulacji Hazardu:
„Gdy Polymarket trafił na listę, mówiliśmy, że to ważny precedens, a nie koniec sprawy. Dopisanie Kalshi pokazuje, że to podejście przekłada się teraz na praktykę. Liczyć się nie powinna nazwa produktu, ale jego rzeczywista treść. Jeśli ktoś ryzykuje pieniądze na niepewnym wyniku zdarzenia w realnym świecie, nie powinien móc obejść przepisów tylko dlatego, że nazwie zakład kontraktem albo instrumentem finansowym”.
Minister Finansów ma ustawowy tryb rozstrzygania kwalifikacji w drodze decyzji, na wniosek lub z urzędu. Internetowe zakłady wzajemne są wyjątkiem od monopolu państwa na hazard online, lecz wymagają zezwolenia. Brak osobnej kategorii „prediction markets” nie oznacza więc automatycznie luki ani swobody działania.
Na tym opiera się argument 8% wskazujących obecne przepisy: najpierw stosujmy istniejące definicje, zamiast tworzyć nowy reżim dla każdej technologii. Jego ograniczeniem jest ryzyko niedopasowania konkretnych konstrukcji. Nie można też z góry przesądzić, że wszystkie platformy podlegają wyłącznie hazardowi, wyłącznie finansom albo zawsze obu reżimom; potrzebna jest analiza produktu i zakresu poszczególnych przepisów.
Nowa kategoria może rozwiązać jeden problem i stworzyć kolejne
Osobne ramy mogłyby jasno określić zasady obrotu, zabezpieczenie pieniędzy, rozstrzyganie zdarzeń i odpowiedzialność platformy. Musiałyby jednak wyznaczyć relację do uprawnień Ministerstwa Finansów, KNF i prawa UE. Polska ustawa nie może po prostu wyłączyć unijnych obowiązków dotyczących instrumentów finansowych.
Dochodzi podatek: od stawki, prowizji czy innej podstawy? Od odpowiedzi zależy ekonomika handlu, w którym jedna pozycja zmienia właściciela wielokrotnie. Podobnie reklama, AML, weryfikacja klienta i ograniczenia dostępu nie mogą pozostać przypisem do nowej nazwy.
Osiem procent wybierających zakaz wskazuje odrębny problem: nie każdy rynek musi nadawać się do dopuszczenia. Wykorzystanie wiedzy dostępnej dzięki zatrudnieniu pokazuje ryzyko przewagi informacyjnej. Dochodzą manipulacja, uzależnienie, kontrakty na tragedie oraz sytuacje, w których uczestnik może wpływać na rozstrzygane zdarzenie.
Sport, polityka i inflacja nie muszą dostać identycznych zasad. Wejście platform predykcyjnych do sportowego biznesu zwiększa znaczenie integralności rozgrywek i konfliktów interesów. Nowa kategoria miałaby sens tylko wtedy, gdy rozwiązywałaby takie problemy, a nie obniżała standardy pod hasłem innowacji.
Wynik sondy pokazuje potrzebę jasnych zasad
Najciekawsze nie jest samo 50% dla nowej kategorii. Uczestnicy znacznie częściej wskazywali modele regulacyjne niż całkowity zakaz, ale różnili się w wyborze nadzoru i podstaw prawnych. To debata o warunkach funkcjonowania, nie plebiscyt popularności Polymarketu czy Kalshi.
Licencja bukmacherska pozostaje poważną propozycją: podobne ryzyko powinno oznaczać porównywalne obowiązki. Osobna kategoria wymaga natomiast wykazania, czego obecne zezwolenie nie obejmuje. Zanim Polska wybierze nową szufladę, powinna jasno określić, które produkty chce do niej dopuścić i czego będzie od nich wymagać.
Polecane