


Czy Polska powinna znieść Państwowy monopol na kasyno online? [Sonda Tygodnia]
Polski gracz ma dziś jednego legalnego operatora kasyna online i od paru dni drugiego, a jednocześnie dostęp do dziesiątek serwisów, których nikt w Polsce nie licencjonował. Na tym paradoksie opiera się spór o sens państwowego monopolu: czy ogranicza hazard, czy tylko liczbę legalnych alternatyw? Sonda Tygodnia iGaming Polska pokazuje, że czytelnicy nie odpowiadają na to pytanie jednym głosem. Odpowiadają czterema różnymi głosami, a najciekawsze jest to, co dzieje się pomiędzy nimi.
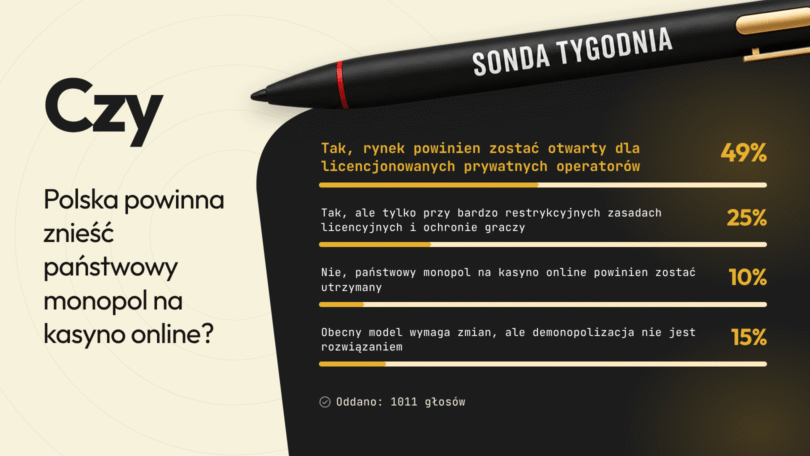
Wynik: 74% dopuszcza otwarcie rynku, ale nie na tych samych zasadach
W sondzie oddano 1011 głosów. 49% uczestników wybrało odpowiedź, że rynek powinien zostać otwarty dla licencjonowanych prywatnych operatorów. Kolejne 25% powiedziało „tak, ale”: pod bardzo restrykcyjnymi zasadami licencyjnymi i z ochroną graczy.
Zsumowanie tych dwóch liczb w jedno hasło byłoby wygodne i nieprawdziwe. 74% respondentów dopuszcza wejście prywatnych operatorów, ale jedna trzecia tej grupy uzależnia je od warunków, które w praktyce przesądzają o kształcie rynku. To nie jest ten sam postulat.
Pozostałe odpowiedzi rozkładają się na dwa odrębne stanowiska. 15% uczestników uważa, że obecny model wymaga zmian, ale demonopolizacja nie jest rozwiązaniem. 10% chce utrzymania monopolu. W sumie 89% widzi potrzebę jakiejś korekty status quo, a tylko co dziesiąty broni go w całości.
Dlaczego monopol budzi coraz więcej pytań?
Polski gracz ma dziś jednego legalnego operatora kasyna online. Każdy inny serwis, który przyjmuje wpłaty i wypłaca wygrane, działa poza prawem — niezależnie od tego, czy ma licencję na Malcie, Gibraltarze czy Curaçao.
Model z 2017 roku zadziałał w jednym wymiarze i dane pokazują to dość jasno. Według analizy Ministerstwa Finansów opartej na danych H2 Gambling Capital udział szarej strefy w grach kasynowych online spadł ze 100% w 2016 roku do 37,7% w 2021. Przychody z legalnych gier kasynowych przez internet rosły w tym czasie skokowo: w 2023 roku wyniosły 37,6 mld zł, o 35,8% więcej niż rok wcześniej.
Skala problemu, który pozostaje, jest jednak inna, niż sugerowałaby sama liczba 37,7%. Rejestr domen Ministerstwa Finansów, czyli podstawowe narzędzie odcinania dostępu, rósł w ostatnich latach szybciej niż liczba faktycznie odciętych operatorów. Wpisywały się w niego kolejne adresy tych samych marek, a nie nowe podmioty.
Drugi element tego samego paradoksu jest mniej techniczny. Monopolista nie może reklamować kasyna, a operatorzy offshore robią to bez przeszkód: przez konta influencerów, płatne kampanie i reklamy podszywające się pod rozpoznawalne marki.
Spór o skalę tego zjawiska przeniósł się już do Sejmu. Na posiedzeniu komisji przedstawiciele Ministerstwa Finansów i Totalizatora spierali się o udział szarej strefy, cytując różne liczby od 30% do 70% po stronie legalnej.
To prowadzi do wniosku, który środowisko branżowe powtarza od dwóch lat: monopol jest dziś fikcyjny w tym sensie, że monopolista realnie konkuruje z setkami nielegalnych podmiotów, nie mając narzędzi komunikacji, które one mają.
Prywatne licencje nie muszą oznaczać wolnej amerykanki
Jedna czwarta uczestników sondy nie mówi po prostu „otworzyć rynek”. Mówi: otworzyć pod warunkiem. To najbardziej precyzyjna odpowiedź w całej ankiecie, bo dotyka tego, co w systemach licencyjnych naprawdę decyduje o efektach, nie liczba licencji, a bariera wejścia i jakość egzekwowania.
Warunkowy model ma zwykle ten sam zestaw elementów: wysokie wymogi kapitałowe i techniczne, pełną weryfikację tożsamości, procedury przeciwdziałania praniu pieniędzy, udział w centralnym systemie samowykluczenia, limity depozytów i czasu gry, monitoring zachowań ryzykownych, kontrolę reklam oraz wysokie kary za naruszenia.
Europejskie przykłady pokazują, że takie rozwiązania da się połączyć z konkurencją. Dania pobiera 28% od GGR i utrzymuje kanalizację na poziomie 91,5% (dane za 2024 rok), przy krajowym rejestrze wykluczeń ROFUS. Holandia podniosła stawkę z 30,5% w 2024 roku do 34,2% w 2025 i 37,8% od 2026 roku, a równolegle wprowadziła limity depozytów, które według regulatora Ksa, obniżyły straty graczy o 31%.
Szwecja jest przykładem mniej oczywistym. Podatek wzrósł tam w lipcu 2024 roku z 18% do 22% GGR, a mimo to kanalizacja spadła: w 2025 roku wyniosła 84%, a w samym kasynie online około 81%. Wysoka stawka i restrykcje nie gwarantują więc, że gracze zostaną w systemie.
Wniosek dla Polski jest ostrożny. Licencje dla prywatnych operatorów nie muszą oznaczać eksplozji marketingu, jeśli państwo narzuci twarde warunki. Ale same warunki nie wystarczą, jeśli egzekwowanie będzie reagować po fakcie.
Demonopolizacja nie rozwiąże wszystkiego
Odpowiedź „obecny model wymaga zmian, ale demonopolizacja nie jest rozwiązaniem” wybrało 15% uczestników. To najbardziej niedoceniany wynik w całej sondzie, bo łączy dwie rzeczy, które w debacie publicznej zwykle stoją po przeciwnych stronach: niezadowolenie z obecnego kształtu rynku i sceptycyzm wobec najprostszego remedium.
Argument tej grupy da się sprowadzić do jednego zdania: otwarcie rynku nie zamyka ani jednej nielegalnej strony. Nie rozwiązuje problemu reklam w mediach społecznościowych, płatności do podmiotów spoza rejestru, geoblokad, ochrony małoletnich ani uzależnień. Każdy z tych obszarów wymaga odrębnego narzędzia i własnej egzekucji.
Doświadczenia innych rynków to potwierdzają. Były czeski regulator Jan Rehola mówił nam wprost, że blokowanie domen bez spójnego, szybkiego działania całego systemu zostaje pozorem. Podobnie rzecz wygląda z płatnościami: mechanizm BLIK od września sprawdza domeny, ale blokuje wyłącznie adresy wpisane do rejestru Ministerstwa Finansów, a nie wszystkie podmioty, które faktycznie oferują hazard bez licencji.
To zmienia treść sporu. Pytanie nie brzmi, czy monopol jest dobry, czy zły. Brzmi, czy problemem jest forma własności operatora, czy cały system egzekwowania prawa wokół rynku kasyn online.
Zwolennicy monopolu mają własne argumenty
Tylko 10% uczestników opowiedziało się za utrzymaniem monopolu. Ta grupa nie jest w tej sondzie anomalią, reprezentuje realną szkołę regulacyjną, która ma własną logikę.
Jej rdzeń to przekonanie, że nadzór nad jednym operatorem jest prostszy i tańszy niż nadzór nad kilkudziesięcioma. Państwo kontroluje wtedy produkt, intensywność marketingu i podaż, a nie tylko warunki licencji. Do tego dochodzi argument fiskalny: przewidywalność wpływów i ich przeznaczenie.
Skala tych wpływów nie jest symboliczna. Totalizator Sportowy odprowadził w 2024 roku 4,89 mld zł do budżetu państwa, w tym 2,79 mld zł podatku od gier, a dopłaty na sport i kulturę wyniosły 1,65 mld zł, z czego 1,24 mld zł trafiło do Funduszu Rozwoju Kultury Fizycznej.
Kazimierz Kleina powiedział:
„Internetu nie da się w pełni kontrolować w obszarze gier. Podmioty oferujące nielegalne usługi gier online to bogate firmy prowadzące bardzo agresywną reklamę. Ale nie jest to przesłanka, by znosić monopol państwa w hazardzie”.
W tej argumentacji jest też wątek, który w polskiej debacie pojawia się rzadko i bywa sprowadzany do hasła. Senator Kazimierz Kleina przekonuje, że demonopolizacja oznaczałaby depolonizację rynku, bo zyski popłynęłyby za granicę. Wskazuje też na zakłady wzajemne: działa tam wielu licencjonowanych operatorów, a szara strefa ma odpowiadać za około 30% rynku. Nawet jeśli tę liczbę traktować jako szacunek, pokazuje ona, że konkurencja sama z siebie nie zamyka offshore.
Najważniejsze pytanie brzmi nie „monopol czy rynek?”, ale „jak zwiększyć udział legalnej oferty?”
Polska ma dziś jedną z najwyższych stawek podatkowych w Europie w tym segmencie – 50% od GGR w grach kasynowych, przy 22% w Szwecji, 28% w Danii i 35% w Czechach. Monopolista nie może reklamować produktu. Blokady płatności obejmują tylko wpisy w rejestrze. Rejestr rośnie szybciej niż liczba realnie odciętych marek.
W takim układzie pytanie o własność operatora przestaje być pytaniem pierwszego rzędu. Ważniejsze jest to, czy legalna oferta jest wystarczająco atrakcyjna, by gracz miał powód, by z niej korzystać, i czy państwo potrafi domknąć ścieżki dostępu do oferty nielegalnej.
Jeżeli celem państwa jest ograniczenie szarej strefy i maksymalne przeniesienie aktywności graczy do kontrolowanego systemu, sama forma własności operatora jest tylko jednym z elementów. Równie istotne są atrakcyjność legalnej oferty, egzekucja prawa, blokowanie płatności, kontrola reklam oraz realna ochrona graczy.
Polecane